최종편집일2026.11.05 (목)

 편집부
[한국심리학신문=편집부 ]
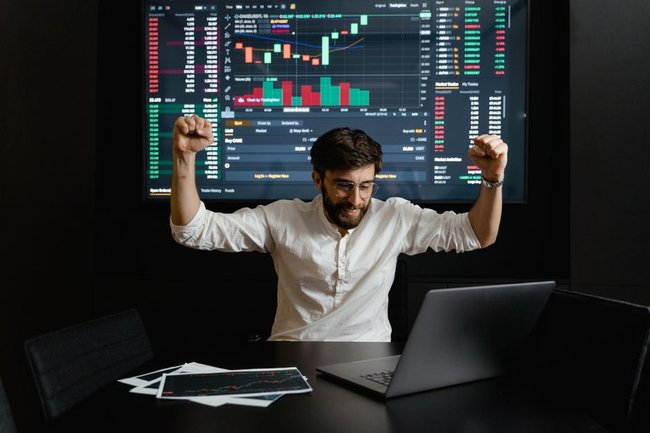
목표 주가를 정해두고 기다렸다. '200만 원 밑으로 내려오면 그때 사야지.' 몇 달을 벼르고 벼른 다짐이었다. 그런데 막상 그 가격이 찍히는 순간, 손가락이 굳어버렸다. '지금 사면 더 떨어지는 거 아닐까?' 결국 매수 버튼을 누르지 못했다.
이런 경험, 한 번쯤 있지 않은가. 내릴 때는 무섭고, 오를 때는 더 오를 것 같아 못 판다. 다짐했던 가격이 눈앞에 와도 막상 그 순간엔 얼어붙는다. 이건 의지력 부족이 아니다. 우리 뇌가 원래 그렇게 설계되어 있기 때문이다.
행동경제학의 아버지로 불리는 대니얼 카너먼 미국 프린스턴대 심리학과 명예교수는 '손실 회피(Loss Aversion)' 이론을 통해 이 현상을 정확히 짚어냈다. 그의 연구에 따르면 인간은 같은 금액이라도 이득을 얻을 때의 기쁨보다 손실을 입을 때의 고통을 약 2.25배 더 강하게 느낀다. 100만 원을 벌었을 때의 쾌감보다 100만 원을 잃었을 때의 고통이 두 배 이상 크다는 뜻이다.
하락하는 차트를 보는 순간 뇌는 '지금 사면 당장 손실'이라는 신호를 보낸다. 미래의 이득보다 지금 당장의 손실 가능성이 더 크게 감지되는 것이다. 그래서 충분히 준비하고 기다려온 사람도 막상 그 가격이 오면 손을 뻗지 못한다. 계획과 실행 사이의 그 짧은 간극, 거기서 공포가 끼어든다.
이는 진화적으로도 설명된다. 원시 시대에 눈앞의 위험을 과대평가하고 회피하는 뇌를 가진 인류가 살아남았다. 손실에 민감하게 반응하는 뇌는 생존에 유리했다. 하지만 주식 시장 앞에서 그 본능은 때로 독이 된다.
리처드 탈러 미국 시카고대 경영대학원 교수는 인간이 미래의 보상보다 현재의 안도를 훨씬 더 크게 평가하는 '현재 편향(Present Bias)' 현상을 규명했다. 탈러 교수팀이 2022년 성인 투자자 850명을 대상으로 진행한 실험에서, 미리 목표 가격을 정해 둔 투자자의 61.4%가 막상 그 가격에 도달했을 때 매수를 실행하지 못했다. 이유는 단 하나였다. '지금 이 순간의 불안'이 '미래의 수익 기대'를 압도했기 때문이다.
더불어 '앵커링 효과(Anchoring Effect)'도 작동한다. 과거의 고점 가격이 머릿속에 강하게 박혀 있으면, 그보다 낮은 현재 가격도 '아직 더 내려갈 것 같다'는 느낌을 준다. 고점을 기준점(닻)으로 삼기 때문에 어느 가격도 충분히 싸 보이지 않는다. 다짐했던 200만 원이 찍혀도 '150만 원까지 기다려볼까' 하는 생각이 드는 것도 이 때문이다.
카너먼 교수는 이를 두고 '인간은 합리적 투자자가 아니라 감정적 존재'라고 단언했다. 우리는 데이터가 아닌 감정으로 매수 버튼을 누른다.
반대 상황도 마찬가지다. 주가가 오를 때 '더 오를 것 같아서' 팔지 못하는 경험, 누구나 한 번쯤 겪었을 것이다. 이를 심리학에서는 '처분 효과(Disposition Effect)'라고 부른다. 허쉬 셰프린 미국 산타클라라대 재무학과 교수와 마이어 스타트만 교수가 1985년 공동 연구에서 처음 명명한 개념으로, 투자자들이 이익이 난 주식은 너무 빨리 팔고 손실이 난 주식은 너무 오래 붙들고 있는 현상을 가리킨다.
이익이 나고 있는 주식을 파는 순간, 뇌는 그 이익을 '확정'시켜 버린다. 팔지 않는 한 이 주가가 계속 오를 것이라는 희망은 유지된다. 즉, 팔지 않음으로써 희망을 살려두는 것이다. 반대로 손실 중인 주식을 파는 행위는 실패를 '현실'로 인정하는 것이기 때문에 견디기 어렵다. 그래서 팔지 못하고 버틴다.
결과적으로 개인 투자자들은 오르는 주식을 너무 일찍 팔고, 내리는 주식을 너무 오래 들고 있는 패턴을 반복한다. 이 패턴이 쌓이면 수익은 줄고 손실은 커진다.
그렇다면 우리는 어떻게 해야 할까. 감정을 완전히 없애는 것은 불가능하다. 뇌의 구조 자체가 그렇게 되어 있으니까. 행동경제학 전문가들이 공통으로 권하는 방법은 '감정이 개입하기 전에 규칙을 정해두는 것'이다. 매수 조건과 매도 조건을 미리 문서로 써두고, 그 조건이 충족됐을 때 자동으로 실행되도록 설정하는 것이다. 감정의 개입 여지를 사전에 줄이는 전략이다.
탈러 교수는 이를 '사전 결속(Pre-commitment)' 전략이라고 불렀다. 실제로 자동 매수·매도 조건을 설정한 투자자 그룹은 그렇지 않은 그룹보다 평균 수익률이 18.3% 높았다는 연구 결과도 있다. 내 다짐이 흔들리는 그 순간을 대비해, 미래의 나에게 규칙을 맡겨두는 셈이다.
주가가 흔들릴 때마다 계좌를 들여다보는 습관도 손실 회피 심리를 자극한다. 하루에 한 번 이상 앱을 열지 않는 것만으로도 충동적 결정을 줄일 수 있다. 오늘 당장 할 수 있는 가장 작은 실천은 이것이다. 지금 당신이 쥔 종목의 매도 조건을 종이에 써보는 것. 두려움이 아니라 계획이 당신의 손을 움직이도록.
다른 곳에 퍼가실 때는 아래 고유 링크 주소를 출처로 사용해주세요.
 http://psytimes.co.kr/news/view.php?idx=12777